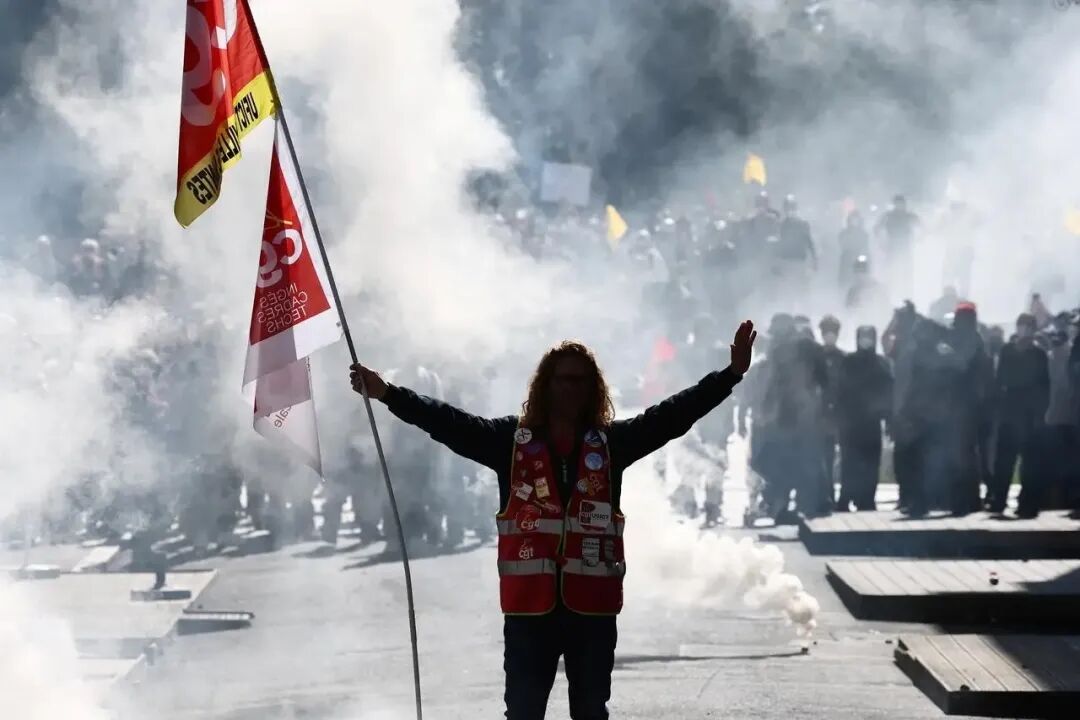
当前的法国动乱是由深刻的社会经济危机引起的,高中生示威只是导火索。法国的社会经济危机是全方位、多层次的,但养老金是其中不小的因素。中国不可不察。
法国的福利支出巨大,养老金支出已经成为最大的一项单项财政支出,达到4360亿欧元,约占法国GDP的 14%。在法国庞大的社会保障与公共开支中,养老金占据了半壁江山,远超国防、教育等其他核心领域的预算。:根据法国官方报告,养老金支出占到了国民教育部预算的 32%,占内政部预算的 30%。法国公务员养老金不是由国家财政统一支出,而是部委机构自行从预算中支出。
和所有发达国家一样,法国老龄化严重,国家养老金系统中平均每0.94个缴费者就要供养1个退休人员。
法国政府多次试图通过推迟退休年龄(如2023年改革目标至2030年实现从62岁提高到64岁退休)或削减养老金增长幅度来节流(例如2026年预算中计划在养老金领域实施约60亿欧元的节支措施),但此类举措极易引发大规模罢工与政治抗议,导致政府预算案在议会屡遭强烈抵制。马克龙因为踩雷,早就“政治残废”了,两年换了四任总理也与此有关。
法国养老金是现收现付,并非个人年轻时存起来的私有储蓄,而是今天在职工作的人缴纳的社保费用,直接用来支付今天退休人员的养老金。
中国养老金是混合体制。社会统筹部分是现收现付,个人账户部分在理论上是自存自用,国家帮助在统一投资中盈利增值。在实操中据说有挪用和空账现象。也就是说,被用来填补现收现付缺口了。
随着老龄化和就业人口负担比恶化,人们对现收现付的可持续性高度不信任,这也是一些人拒交社保的原因。
国家在养老中的作用不可替代,这也是国家的责任。但现收现付只有在增长期可行,在平稳期岌岌可危,在衰退期肯定不可行。退休是长远的事,养老金在制度上的可持续性对社会稳定至关重要。在这方面,西方经验有借鉴作用。
西方公司曾经普遍采用defined benefit制度,根据年限、工薪等条件,平日由公司代缴,自动生成退休后的退休金,到时候可按月领取,或者退休时一次性付清(由复杂的计算公式)。在底层逻辑上,这一般都是现收现付。但至少在加拿大,在2009年北电(Nortel)突然倒闭时,人们惊讶地发现这个加拿大最大公司竟然付不出退休金了。大量退休人员只能在寒风中“取暖基本靠抖”,而无法向公司追索。公司已经倒闭了,没钱了。剩下的钱在法律上有追索优先权顺序,债主优先,股东靠后,员工和退休人员最后。到他们还能拿到钱的话,公司本来就有钱,不会倒闭。
按照法律,公司退休金有责任确保支付,但容许在公司经营困难的时候有缺口,只要盈余的时候补回就行。资本抓住一切多赚钱的空子,“常年亏损”不仅少纳税,也有借口留着退休基金缺口不补,甚至坐视扩大。
北电之后,政府加强监管,公司也改方向了,从Defined Benefit改为Defined Contribution,公司在平日把退休金贡献份额打入雇员自我管理(有一定限制,不准风险投资)的退休金账号,投资盈亏都是雇员自负,退休的时候公司就不管了。这是把投资风险转嫁到雇员了,但从退休金fully funded角度来说,确实满足要求了。
但国家养老金没法这样弄。加拿大养老金(CPP)早年也是现收现付,现在向fully funded转型。也就是说,向中国养老金个人账户模式转型,自存自用,国家统一投资盈利增值。转型的实现是漫长复杂的故事,1997年开始转型,现在也难说是否完全实现。
但中国也需要做这事了,国家养老金现收现付的可持续性太不可靠,未来的财政压力出现法国困局就为时太晚了。
但现收现付也是财政上的刚需。要把社会统筹部分也fully funded,谁来掏这个钱?没办法,还是得国家。这事可以有几个办法:
1、发行养老金债券,然后用养老基金的投资盈利来偿还债券。难说这是不是好办法,以债养债总不是办法,过度依赖杠杆比不是中国人的理财之道,养老基金的投资原则也本来就是低风险,带来的自然是低收益。
2、变卖一些国有资产。这会引起很大的社会争议,但只要用途明确,全社会收益,还是能得到认可的。
变卖什么呢?在中国过去几十年高速发展中,还是积累了很多国有资产的,更有历史资产可以盘活。
军队和政府有很多楼堂馆所,盘活了就是不小的资产。这些资产过去都是“内部使用”,现在盘活,是时候了。军队、政府还有不少配备住宅,这些小楼达到级别后,免费或者低价使用,是曾经的特权之一,除了少数有特殊需要,大部分也可以盘活。
效益不好的国资企业可盘活的大概不多了,剩下的能不能盘活也不好说,但还是有一些。闲置土地也可以盘活,包括城投管理下拆迁完毕但并未卖出的土地。
公路、桥涵收费使用,包括在现有收费上叠加特别费,也是盘活的一个路子,ETC还简化了收费。这遭人恨,但说清楚了是给养老金补漏洞,应该能得到理解。
公用事业增加特别费,这个“打击面”最大,也最容易引起争议,需要十分小心。但不管与世界标准相比,或者与中国大多数人的实际收入水平相比,中国公用事业收费真心不高。
可能还有别的途径。重要的是,养老金补漏、转为fully funded是一次性的,在财政上是“一次欠,多年还”,当然,盘活资产也是一次性的。转型成功后,就不再需要继续补漏了。以后养老金就是自存自用,一视同仁。
解决养老金信心问题,对社会稳定和人们对未来信心有很大作用。实际上,还有帮助释放居民储蓄、促进消费的作用,因为“存钱养老”的必要性降低了。国家养老金转型为fully funded只是一个建议,但必须做点什么了,现收现付的可持续性太不可靠了。