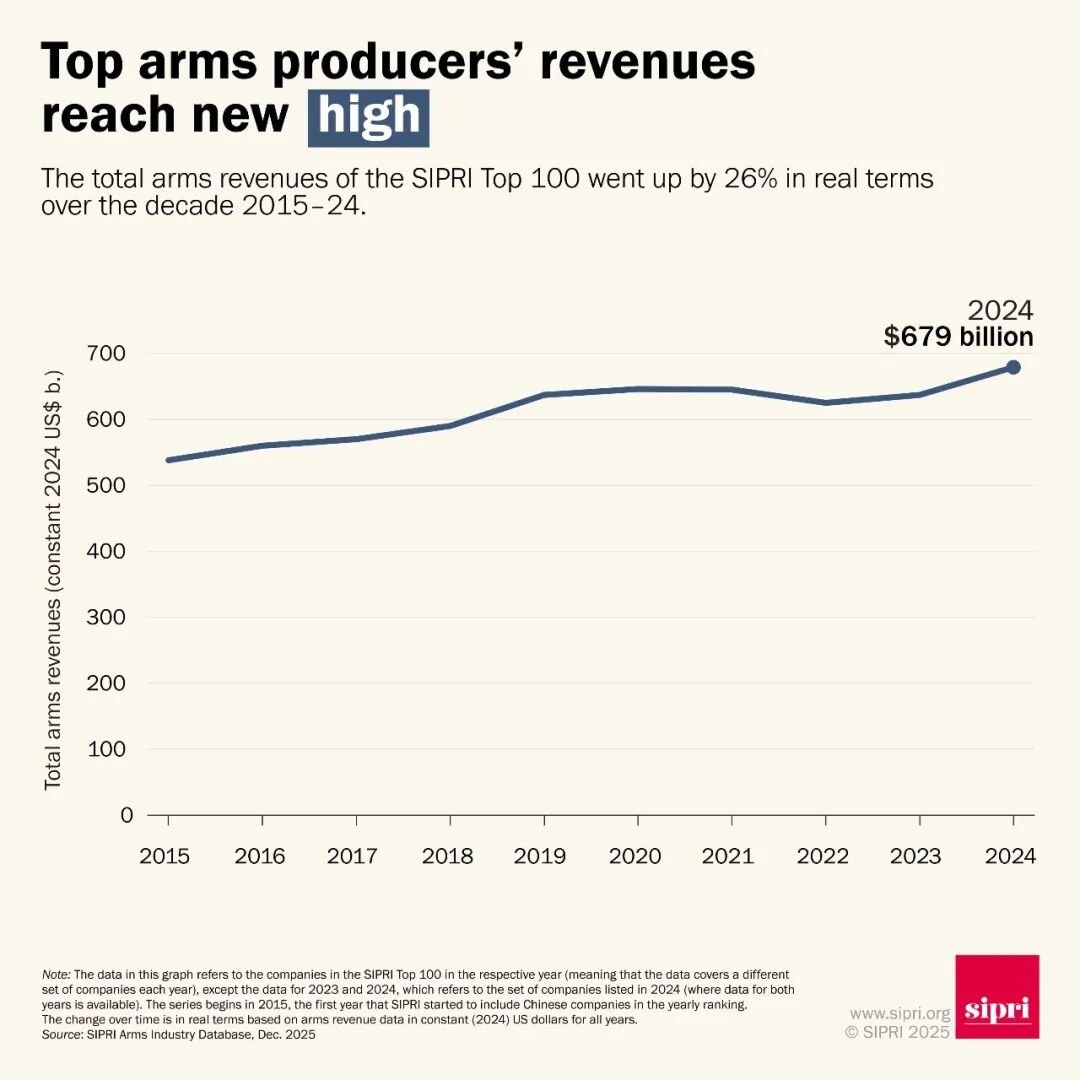
图1. 2015-2024年SIPRI全球军工百强军工收入总额
注:“军工收入”是指向军事客户销售军需品和服务所产生的收入。除非另有说明,军工收入(包括2023年的数据)均以2024年不变美元计价,所有百分比变化均以实际值表示。本图中的数据指当年SIPRI百强企业(即每年数据涵盖的企业不同)的数据,但2023年和2024年的数据除外,这两年的数据指2024年上榜的企业(如果这两年的数据均有数据)。该系列数据始于2015年,即SIPRI开始纳入中国企业的年份。
资料来源:斯德哥尔摩国际和平研究所(SIPRI)武器工业数据库,数更新时间:2025年12月。
关键数据
~2024年,SIPRI全球军工百强军工收入总计达6790亿美元,较2023年实际增长5.9%。
~总部位于美国的39家百强公司军工收入同比增长3.8%,达到3340亿美元。
~26家欧洲百强公司的军工收入总计增长13%,达到1510亿美元。
~两家有数据可查的俄罗斯公司军工收入总计增长23%,估计达到312亿美元,原因是它们持续提高产量以满足因俄乌战争而产生的国内订单。
~23家总部位于亚洲和大洋洲的百强公司军工总收入下降1.2%,至1300亿美元。该地区收入下降的主要原因是“东大”军工企业总收入下降10%,军队及军工反腐导致多项重大军火合同被推迟或取消。
~2024年,中东地区共有9家公司跻身百强,总收入达310亿美元,创下该地区上榜数量的历史新高。有完整数据的八家中东公司的军工收入在2023年至2024年间增长了14%。
扩大军工产能
2024年,全球对军事装备的需求不断增长,这主要与地缘政治紧张局势加剧有关,加速了全球军工百强总收入的增长,而这一增长趋势在2023年已经显现。全球军工百强中超过四分之三(77家)在2024年实现了军工收入的增长,其中42家公司的增长率至少达到两位数。两家公司的军工收入增长超过一倍:捷克斯洛伐克集团(Czechoslovak Group,增长193%,排名第46)和SpaceX(增长103%,排名第77)。
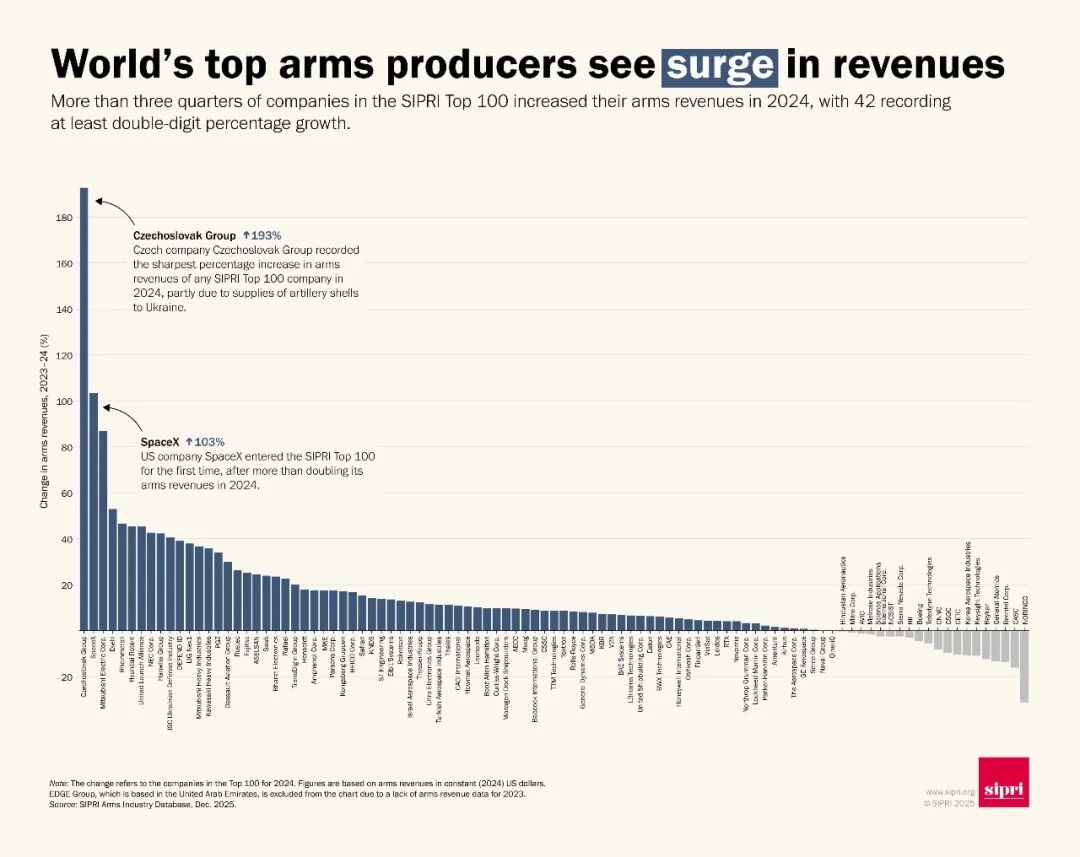
两家公司的军工收入增长超过一倍:捷克斯洛伐克集团(Czechoslovak Group,增长193%,排名第46)和SpaceX(增长103%,排名第77)(图源:SIPRI)
收入和新订单的激增促使许多军火公司扩大生产线、扩建设施、建立新的子公司或进行收购。“去年,全球军工收入达到SIPRI有史以来记录的最高水平,生产商充分利用了旺盛的需求,”SIPRI军事支出和武器生产项目研究员洛伦佐·斯卡拉扎托表示,“尽管各公司一直在扩大产能,但它们仍然面临一系列可能影响成本和交付进度的挑战。”
随着世界各国政府加大武器采购力度,在某些情况下,这加剧了本已积压的订单,许多全球军工百强已开始采取措施,旨在扩大其生产能力。例如,根据现有信息,至少有38家公司在2024年通过创建新的子公司、收购其他企业或建立新的生产工厂或生产线实现了扩张。在这38家公司中,17家位于欧洲,15家位于美国,4家位于亚洲和大洋洲,2家位于中东。值得注意的是,这意味着进入全球军工百强榜单的欧洲军工企业中,至少有65%的公司在2024年以某种形式扩大了产能。除了已确定的38家军工企业之外,其他军工企业(包括大多数俄罗斯公司和一些私营公司)可能也在年内扩大了产能,但由于缺乏公开信息,无法进行评估。
2024年,美国军工企业的并购活动尤为显著。2024年,美国跻身全球军工百强的数量为2014年以来最低(39家),这部分原因在于全球军工百强内部正在进行整合。例如,2024年,排名第19位的Amentum收购了Jacobs Engineering Group的关键通信技术部门,而排名第4位的英国BAE Systems则收购了美国Ball Corporation的航空航天部门。
按地区分区分全球军工百强发展概况
一、北美
2024年,北美(即加拿大和美国)上榜全球军工百强的40家公司军工收入总计达3360亿美元,占百强企业军工总收入的49%。
2024年,总部位于美国的百强企业中有39家公司的军工收入增长了3.8%,达到3340亿美元(见图2),几乎占全球军工百强军工总收入的一半(见图3)。在这39家公司中,有30家公司的军工收入实现了同比增长。全球五大军工企业中有四家——洛克希德·马丁公司(排名第一)、RTX公司(排名第二)、诺斯罗普·格鲁曼公司(排名第三)和通用动力公司(排名第五)——总部位于美国,且这四家公司在2024年的军工收入均有所增长。
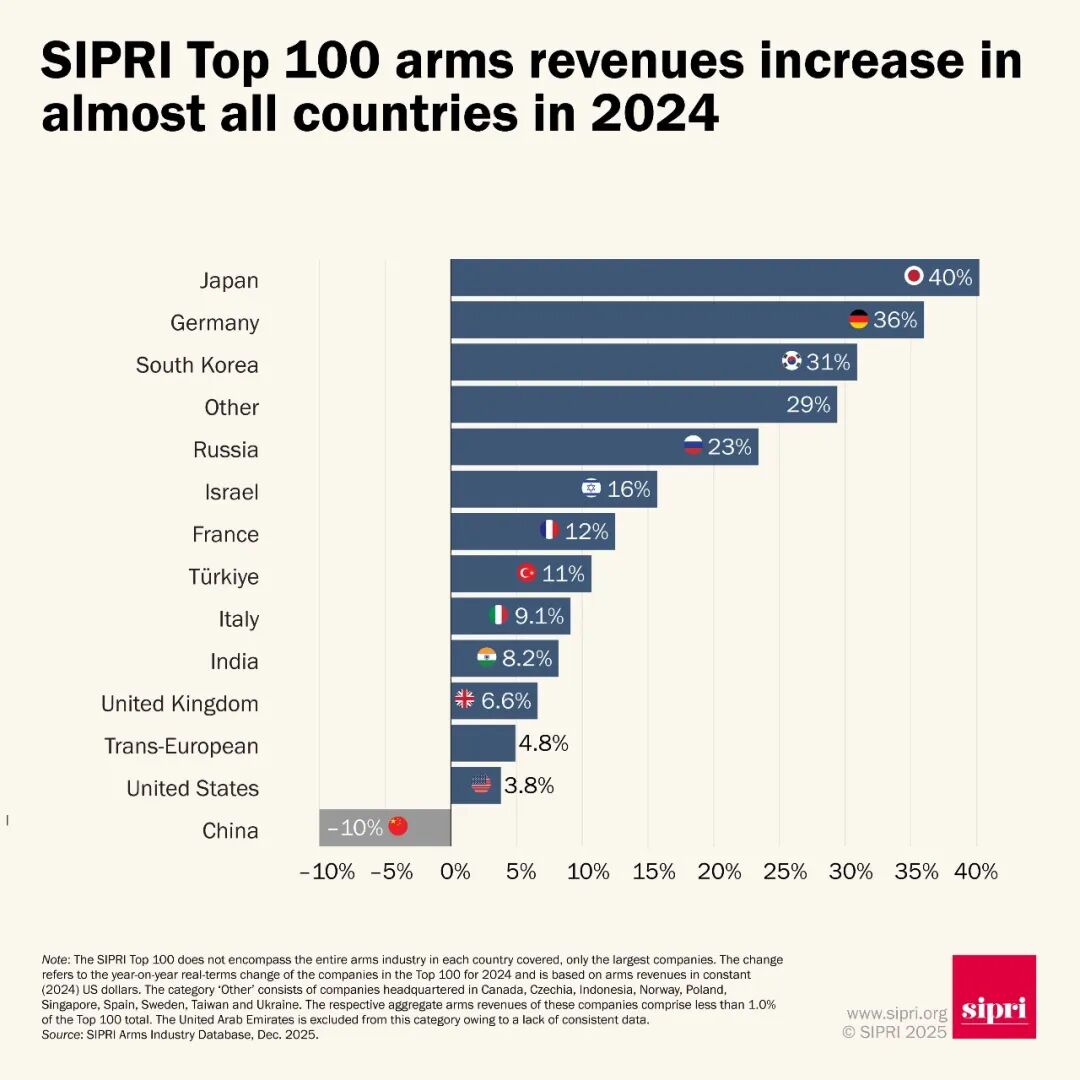
图2. 2023-2024年全球军工百强军工收入按国家/地区划分的百分比变化
注:此处的变化指的是2024年上榜全球军工百强的企业。数据基于以2024年不变美元计价的武器收入。“其他”类别包括总部位于加拿大、捷克、印度尼西亚、挪威、波兰、新加坡、西班牙、瑞典、中国台湾地区和乌克兰的企业。这些企业的总军工收入占全球军工百强总数的比例不足1.0%。由于缺乏一致数据,阿联酋未包含在该类别中。
资料来源:斯德哥尔摩国际和平研究所(SIPRI)武器工业数据库,数更新时间:2025年12月。
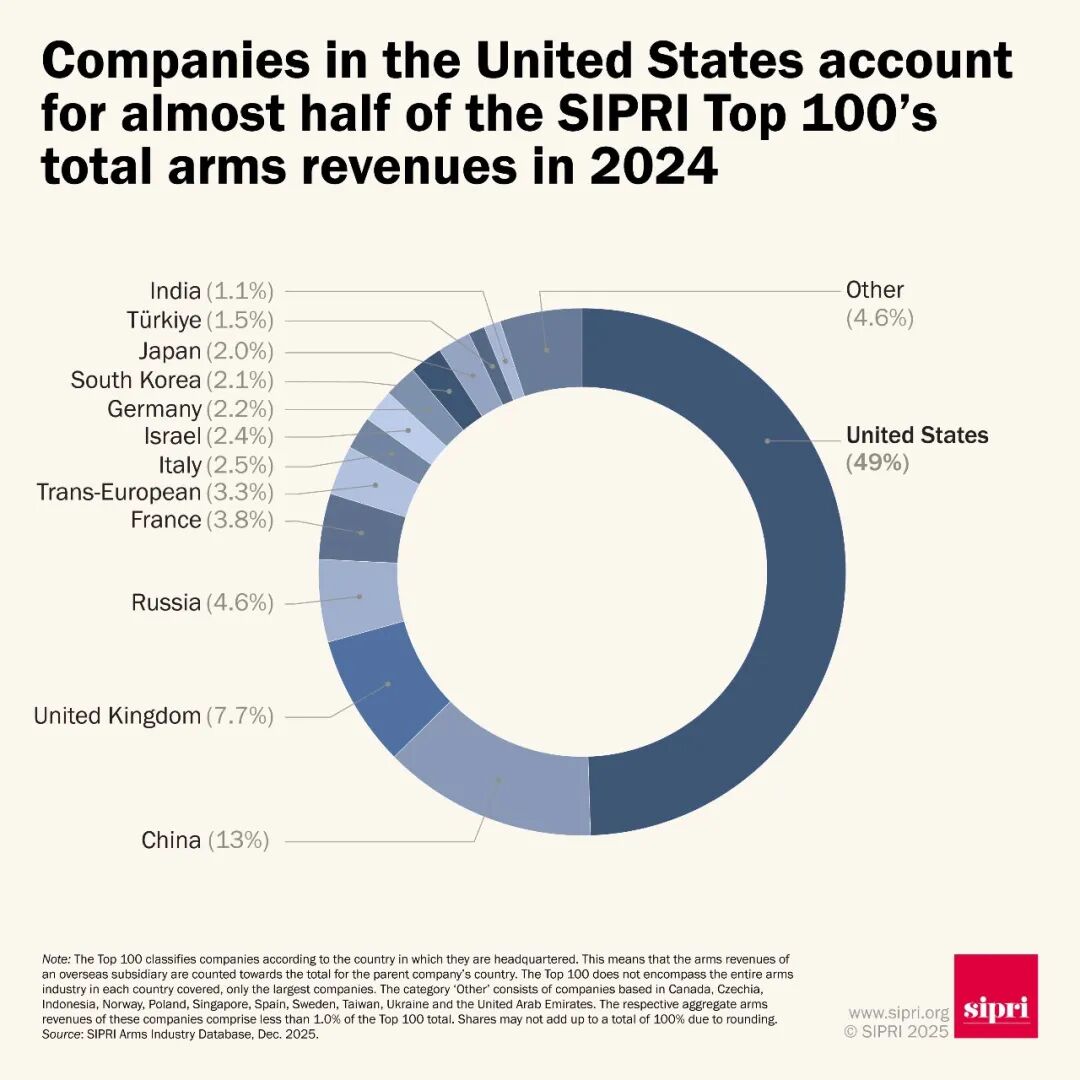
图 3. 2024 年全球军工百强军工收入占其总收入的份额(按国家/地区划分)
注:全球军工百强按总部所在地国家/地区进行分类。这意味着海外子公司的军工收入计入其母公司所在国家/地区的总收入。全球军工百强并非涵盖每个国家/地区的全部军工行业,仅包含规模最大的企业。“其他”类别包括总部位于加拿大、捷克、印度尼西亚、挪威、波兰、新加坡、西班牙、瑞典、中国台湾地区、乌克兰和阿联酋的企业。这些企业各自的军工收入合计占全球军工百强军工总收入的比例不足 1.0%。由于四舍五入,各份额之和可能不等于 100%。
资料来源:斯德哥尔摩国际和平研究所(SIPRI)武器工业数据库,数据更新时间:2025年12月。
通用动力公司在2024年的军工收入增幅最大,增长8.1%,达到336亿美元。这主要归功于美国“哥伦比亚”级和“弗吉尼亚”级核动力潜艇项目带来的收入增长,尽管2024年观察界越来越担心这两个项目持续存在的成本超支和生产延误问题。
虽然延误和成本超支一直是全球军事现代化进程中的常见问题,但在美国尤为突出,这导致政府更多资源无法用于其他优先事项,并破坏了长期的军事预算和规划。美国的潜艇项目是这一长期问题的典型例证。例如,2024年,“哥伦比亚”级潜艇项目的预算预计超支高达170亿美元,首艘潜艇的建造至少比原计划晚了16个月。
2024年,全球军工一哥——洛克希德·马丁公司实现了自2020年以来的首次军工收入增长。该公司2024年的军工收入增长了3.2%,达到647亿美元。2024年收入增长的部分原因是F-35战斗机的交付,由于先进的Block 4版本生产受阻,F-35的交付自2023年以来一直被推迟。延误主要与硬件和软件升级的集成有关。2024年交付的110架F-35平均每架延误了238天。除了延误之外,F-35项目还受到系统性成本超支的影响。美国国防部于2023年12月发布的最新估算显示,该项目的总采购成本(包括研发和采购)为4850亿美元,比2012年的基准估算高出895亿美元,比2022年12月的估算高出约430亿美元。洛克希德·马丁公司是F-35生产后维护和保障的主承包商,其成本也随之增长。2023年,国防部将F-35项目的预计总保障成本修订为近1.6万亿美元,而2018年的估算为1.1万亿美元。
全球军工一哥:风浪越大,鱼越贵(翻译&字幕 by 防务菌)
诺斯罗普·格鲁曼公司(排名第三)也因生产延误和成本超支在2024年受到审查。该公司是美国“哨兵”(Sentinel)计划下新型陆基洲际弹道导弹研发和生产的主承包商。美国国防部2024年的估算显示,该计划的总成本将达到1410亿美元,比2020年最初预测的780亿美元超支81%。2024年,一项强制性审查的结果显示,该计划的成本增长已超过旨在控制美国武器采办流程成本增长的立法中规定的关键阈值。尽管“哨兵”计划已突破这些阈值(在大多数情况下,这会导致计划终止),但国防部宣布该计划将继续进行,因为没有其他可行的采办方案。2024年,诺斯罗普·格鲁曼公司的军工收入增长了3.3%,达到379亿美元。
波音公司(排名第六)是另一家近年来受到生产延误和成本超支影响的美国大型军工企业。其中最突出的两个案例是KC-46A加油机和T-7A教练机。这两个生产项目在2024年的运营损失总计达38亿美元,其中KC-46A项目预计还将比最初的基准估计延误七年。2024年,波音公司的军工收入下降4.6%,至306亿美元。