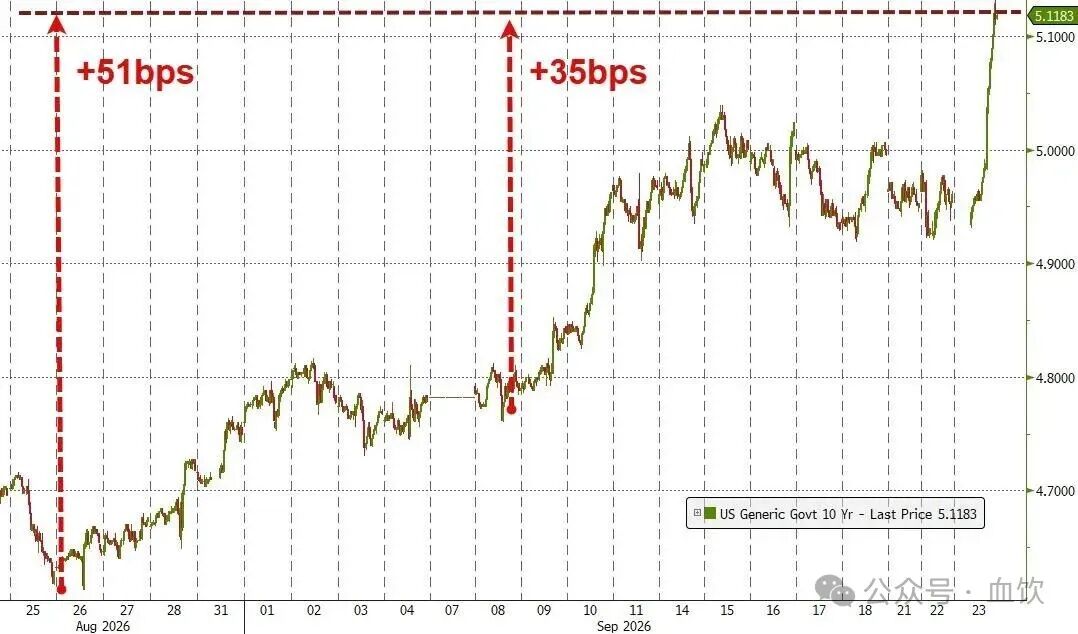
据新华网9月24日报道,美债收益率大幅飙升,2年期美国国债收益率跃升8个基点至4.464%。基准10年期美国国债收益率上涨7个基点至5.058%,创下19年来新高。30年期美国国债收益率上涨逾4个基点至5.347%。
2026年的全球金融市场,正站在一个充满不确定性的十字路口。过去几个月里,一系列打破历史纪录的市场数据,让所有身处其中的参与者都感受到了前所未有的压力:10年期美债收益率连续突破4.5%、4.6%关口,直逼4.7%,30年期美债收益率更是一度冲高至5.3%,创下近二十年以来的最高水平。
与此同时,美国联邦国债总规模正式突破40万亿美元关口,海外官方持有者持续缩减持仓,中国、日本、英国等主要经济体同步减持美债,全球资本出现从美债市场大规模撤离的趋势。
很多人只看到了收益率数字的快速上涨,却没有真正理解这一轮美债行情背后层层嵌套的复杂逻辑,笔者总结下来的结论是“美国财政可持续性、全球货币体系秩序、地缘政治博弈、实体经济承压等多重长期矛盾,在同一个时间窗口集中释放,从而能引发了美债的持续飙升”。当我们把这些碎片拼接起来就会发现,一场由美债市场动荡触发的全球性金融风险,正在到来,而随着美债的持续飙升,这场金融危机已经更进一步了。
01
全球资产定价锚的剧烈震动
美债收益率飙升的本质:就是全球资产定价锚的剧烈震动
要理解美债飙升的影响,首先要打破一个认知误区:很多人把10年期美债收益率当成一个普通的金融市场指标,却忽略了它作为“全球资金基准价格”的核心地位。从本质上来说,10年期美债收益率就是美国政府向全球投资者借10年钱愿意支付的“利息率”,全世界几乎所有资产的定价——股票、房地产、企业债、各国的房贷利率甚至消费信贷成本,都在不同程度上围绕这个基准价格展开。
债券价格和收益率的关系就像一个跷跷板:当市场上有人大量抛售美债,债券的交易价格就会下跌,对应的收益率就会同步上升。所以“美债收益率飙升”翻译成最直白的人话就是:全球市场上,有大量的资本正在集体甩卖美国国债。这不是普通投资者的零散交易行为,而是各国央行、主权基金、大型机构投资者经过反复权衡之后做出的战略性选择。
这一轮美债收益率的破位上行,并不是单一因素推动的结果,而是四个核心力量共同作用形成的合力。
从实际利率维度来看,美国经济展现出远超市场预期的韧性,4月下旬以来美国经济意外指数持续上行,强劲的消费数据和就业数据让市场彻底打消了对美国经济即将进入衰退的判断,支撑10年期TIPS实际收益率大幅上行,在本轮收益率上行过程中贡献了约66%的涨幅。
从通胀预期维度来看,中东地缘冲突反复拉扯国际油价,叠加市场对新任美联储主席政策的担忧,长期通胀预期重新抬头,通胀补偿部分的上行贡献了本轮涨幅的34%,直接打破了市场此前“通胀已经见顶回落”的共识。
从政策预期维度来看,超预期的通胀数据不断强化市场的加息押注,美联储的政策利率预期路径持续上修,风险中性利率的上行贡献了本轮收益率涨幅的61%,市场已经完全消化了年内再次加息的可能性,甚至开始定价更长时间维持高利率的政策场景。
从供需结构维度来看,美债拍卖结果持续低于市场预期,海外官方买家系统性收缩持仓,市场新增承接力量严重不足,期限溢价的上行贡献了本轮涨幅的39%,美国政府债务可持续性的问题第一次从长期风险变成了当前市场必须面对的现实压力。
这四个维度的力量叠加在一起,彻底改变了美债市场过去十几年的运行逻辑。过去很长一段时间里,市场默认美债是全球最安全的无风险资产,是所有资产组合里的“压舱石”,但现在这个共识正在被逐步打破。当这个全球资产定价的锚开始剧烈震动,所有建立在它之上的资产价格体系,都会随之出现系统性的重定价,而这种重定价的过程,本身就伴随着巨大的金融风险。